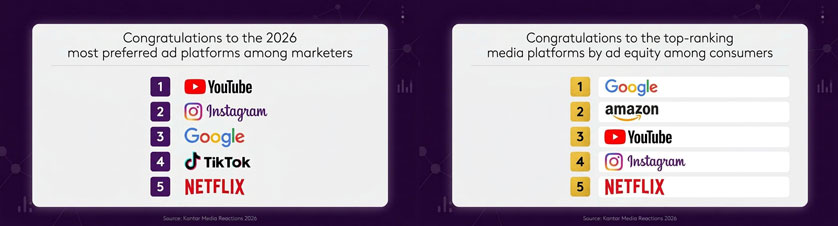
Las preferencias publicitarias del público y las decisiones de los equipos de marketing no siempre coinciden. Media Reactions 2026, el estudio global de Kantar, ubica a Google al frente del Ad Equity entre los consumidores, con Amazon y YouTube en segundo y tercer lugar. Entre los profesionales del sector, el orden cambia: YouTube ocupa la primera posición, seguida por Instagram y Google.
La edición incorpora una modificación clave en la medición del Ad Equity, el indicador de valoración publicitaria. Ahora combina las opiniones de las personas sobre los anuncios con su exposición a las plataformas. Así, busca identificar los espacios que reúnen una buena recepción y mayores posibilidades de contacto con la publicidad. Debido a este cambio, los resultados de 2026 no son directamente comparables con los de años anteriores.
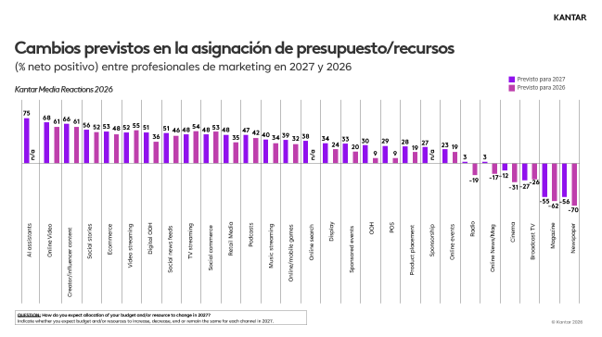
Además del ranking, la investigación muestra una distancia entre las expectativas de la industria sobre la inteligencia artificial y la confianza que despierta en los usuarios. El 62% de los profesionales considera que la IA generativa tendrá un papel determinante en las recomendaciones de marcas. A su vez, Kantar sitúa en el 75% el indicador neto de intención de aumentar la inversión en asistentes de IA durante 2027.
Del lado del público, el panorama es más cauteloso. Aunque existe una valoración mayormente favorable de las posibilidades de la IA generativa y su uso ya está extendido, el 32% de los consumidores recurre a estos asistentes para buscar información sobre marcas y productos. La proporción que confía en sus recomendaciones se reduce al 23%.
La percepción de la tecnología, las opiniones previas sobre las marcas, el origen de las respuestas y la manera de presentarlas podrían influir en esa confianza. Para Pablo Gómez, Head of Media de Kantar España, las empresas necesitan comprender mejor cómo se sienten las personas en estos entornos y qué lugar ocupa la IA dentro de su estrategia de medios. Su planteo es avanzar mediante pruebas y mediciones, buscando relevancia tanto para los consumidores como para los algoritmos.
El contenido de creadores es otra de las áreas que concentra expectativas de inversión. Cerca de dos tercios de los profesionales prevén destinar más recursos a este tipo de acciones, con especial interés en comunidades locales. Los microcreadores atraen la intención de inversión del 66% de los consultados y los nanocreadores, del 61%. Por detrás aparecen los macroinfluencers, con un 48%, y los megainfluencers, con un 42%.
La afinidad con la audiencia y la credibilidad del contexto ganan peso frente al tamaño de la comunidad. Para las marcas, el desafío consiste en encontrar colaboradores capaces de transmitir aquello que las diferencia. El volumen de seguidores y las interacciones, por sí solos, no aseguran ese aporte: según el informe Creator Game Plan de Kantar, el engagement y el potencial de contribución a la marca coinciden apenas en un tercio de los casos.
Mientras crecen estas oportunidades, disminuye la seguridad de los anunciantes sobre sus decisiones. La mitad considera que encontró una relación adecuada entre construcción de marca y marketing orientado a resultados, frente al 60% registrado en 2025. El 57% cree que su organización utiliza la combinación correcta de medios, siete puntos porcentuales menos que el año anterior. Además, solo el 51% entiende que logra convertir sus datos en información útil para cumplir sus objetivos.
Gómez señala que la respuesta pasa por mejorar la interpretación de la información disponible. Como referencia, cita datos de Kantar LIFT+: entre 2020 y 2025, el trabajo conjunto de los canales explicó el 43% del rendimiento de las campañas, frente al 18% observado antes de 2014. La coordinación entre medios adquiere así un papel relevante en un contexto de mayor fragmentación.
Media Reactions 2026 se elaboró a partir de dos encuestas. La primera reunió a 23.452 consumidores de 33 mercados, con trabajo de campo entre el 3 de julio y el 10 de septiembre de 2026. La segunda incluyó a 806 profesionales sénior de anunciantes, agencias y empresas de medios de todo el mundo, consultados entre el 25 de mayo y el 21 de julio.
Los mercados relevados fueron Argentina, Australia, Brasil, Canadá, Chile, China, Colombia, Dinamarca, Francia, Alemania, Hong Kong, India, Indonesia, Italia, Japón, Corea, Arabia Saudí, Malasia, México, Países Bajos, Noruega, Perú, Filipinas, Polonia, Rumanía, Singapur, Sudáfrica, Suecia, Tailandia, Turquía, Reino Unido, Estados Unidos y Vietnam.