Los deportes electrónicos reúnen una audiencia que las marcas buscan comprender mejor: jóvenes que juegan, siguen competiciones y participan en comunidades donde también descubren productos. El informe The Esports Generation: Who They Are & Why They Spend estima que más de 400 millones de integrantes de la Generación Z mantienen un contacto habitual con este universo, aproximadamente uno de cada cinco a escala mundial.
La investigación, impulsada por ESL FACEIT Group, Hero Esports y Niko Partners, fue publicada en junio de 2026. Sus resultados se apoyan en una encuesta a 8.000 aficionados de entre 13 y 30 años, distribuidos en ocho mercados. El trabajo explora sus preferencias de entretenimiento, su relación con los anunciantes y sus hábitos de compra.
Una presencia comercial que los aficionados reconocen
Entre los participantes, el 85% identifica la presencia de marcas dentro de los eSports. Además, cerca del 74% señala que las colaboraciones publicitarias en este entorno influyen sobre sus decisiones de consumo.
El 66% declara haber adquirido algún producto después de una asociación de marca con un equipo, un videojuego o un jugador. Este porcentaje describe experiencias de compra informadas por los encuestados; no equivale a una tasa de conversión garantizada para cualquier campaña.
Para Niccolo Maisto, director ejecutivo de ESL FACEIT Group, el atractivo comercial de esta audiencia combina su tamaño con los vínculos de confianza que unen a seguidores, competidores y organizaciones. Desde su perspectiva, las empresas tienen mayores posibilidades de establecer relaciones duraderas cuando su participación resulta coherente con los intereses de la comunidad.
Dónde se concentra la atención
Los hábitos relevados muestran una fuerte presencia del entretenimiento digital. El 71% consume regularmente contenidos de videojuegos, mientras que el 66% sigue transmisiones en vivo. Los podcasts vinculados con esta temática llegan al 33% y los foros o grupos de redes sociales convocan al 30%.
La televisión tradicional ocupa un lugar menor para una parte considerable de este público: el 26% no mira televisión abierta ni por cable durante la semana y otro 19,7% le dedica una hora o menos.
Sin embargo, el vínculo con los eSports también incluye encuentros presenciales. El 21% participa regularmente en eventos y convenciones, y la encuesta registra una asistencia media de al menos un torneo o convención de videojuegos durante los nueve meses anteriores.
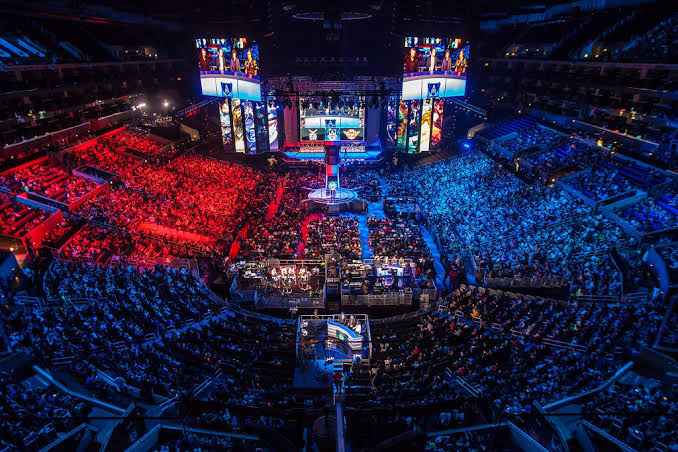
Esta combinación de contenidos, conversaciones y experiencias permite a las marcas acompañar distintos momentos de la relación de los aficionados con sus juegos y competiciones favoritas.
Una comunidad con perfiles e intereses diversos
Aunque los hombres representan el 68% de la muestra, algunos eventos exhiben una participación femenina considerable. En DreamHack Birmingham 2026, las mujeres constituyeron el 41% de los asistentes. En China, su presencia superó la mitad del público en competiciones como la Peacekeeper Elite League y la KPL. Estas cifras corresponden a encuentros específicos y no describen la composición de toda la audiencia mundial.
Jugar y observar partidas suelen ser actividades complementarias: el 99% de los encuestados juega videojuegos. A su vez, el 24% de los espectadores habituales sigue competiciones de títulos que no juega, una señal de que el interés por los torneos también puede sostenerse como entretenimiento.
Fuera del gaming, la música encabeza las preferencias, mencionada por el 48% de los participantes. Además, el 53% paga una suscripción a un servicio musical. Las series y películas en streaming reúnen un 37% de interés, seguidas por los deportes, con un 36%.
También aparecen el ejercicio y el fitness, con un 31%; las transmisiones en directo, con un 29%; el cine, con un 28%; y la moda, la belleza y el maquillaje, con un 26%. Para Lisa Hanson, directora ejecutiva de Niko Partners, esta variedad de afinidades amplía las posibilidades de colaboración para empresas de diferentes sectores.
Qué categorías encuentran oportunidades
Las compras vinculadas con marcas asociadas a los eSports abarcan productos de uso cotidiano. Durante el último año, el 33% de los encuestados adquirió alimentos o bebidas de esas marcas y otro 33% compró artículos de electrónica. La indumentaria alcanzó al 32%.
A estas categorías se suman los objetos de colección relacionados con los deportes electrónicos, con un 28%; la cosmética y el cuidado de la piel y el cabello, con un 17%; y otros productos, con un 10%. Las respuestas pueden abarcar más de una categoría.
Danny Tang, cofundador y director ejecutivo de Hero Esports, considera que estos resultados reflejan el peso cultural y económico que adquirieron los deportes electrónicos. Para las marcas, la oportunidad exige comprender qué juegos sigue cada comunidad, qué contenidos valora y qué experiencias espera de sus patrocinadores. Esa comprensión permite desarrollar propuestas que tengan sentido para los aficionados y sostener una relación más allá de una aparición puntual.